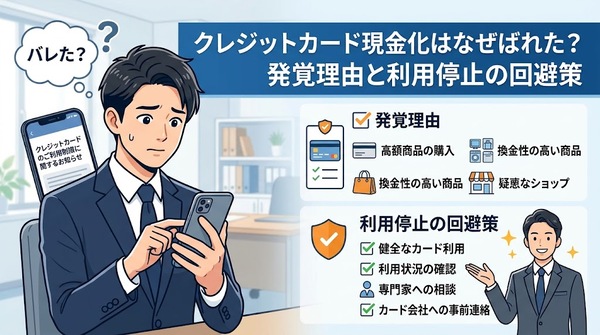
クレジットカードの現金化は、カード会社が導入する高度な不正検知システムによって高確率でバレるリスクを常に抱えています。
「急な出費でどうしても現金が必要だが、カードが止まる事態だけは避けたい」と不安を抱えていませんか?
本記事では、カード会社に現金化が発覚する理由や科される厳しいペナルティ、万が一疑われた際の切り抜け方を整理してお伝えします。
正しい知識を身につけ、致命的な金融事故を回避しながら安全に資金不足を解消する道筋を明確にしましょう。
クレジットカード現金化がばれた際のペナルティ
カード会社に現金化の事実が発覚した場合、単に利用を断られるだけでなく、日常生活の基盤を揺るがす深刻なペナルティが科されます。
利用規約違反とみなされると、金融機関としての信用は失墜し、長期にわたる不利益を背負うことになります。
まずは、発覚時に科される具体的な処分の重大性を正しく把握しておきましょう。
| ペナルティ内容 | 発生するタイミング | 生活への主な実害 | 重大度 |
|---|---|---|---|
| カード即時停止・強制解約 | 発覚直後(即日) | ETCや家族カードの失効、公共料金の引き落とし不能 | 高 |
| 未払い残債の一括請求 | 強制解約通知の送付時 | 過去の全残高の一時払い、給与差し押さえリスク | 極めて高い |
| 個人信用情報への事故登録 | 解約・延滞発生後 | ローン審査否決、スマホ端末の分割購入不可(約5年) | 極めて高い |
| 自己破産の免責不許可 | 法的整理の申立て時 | 借金が帳消しにならず、高額な予納金負担が発生 | 極めて高い |
カードの即時利用停止および強制解約
現金化が発覚すると、即座にカードのショッピング枠・キャッシング枠が封鎖され、強制解約処分が下されます。
カード会社は会員規約において換金を目的としたショッピング枠の利用を厳格に禁じており、違反が確定した利用者の会員資格を即時剥奪するためです。
店頭レジで決済エラーが表示されて初めて処分に気づくケースも多く、その場でカードは一切使えなくなります。
さらに本会員カードだけでなく、紐づくETCカードや家族カードも同時に失効します。
携帯電話料金や光熱費などの支払いに設定していた場合、決済不能による滞納ドミノが一気に押し寄せる点には注意しなければなりません。
日常的に明細アプリのステータスを確認しておき、「一時停止」から「会員資格喪失」へと表示が変わってしまうと、交渉による復活は絶対に不可能です。
カードデスクからの不審な着信を2回以上無視すると、保全措置としてシステム側で強制ロックがかかるため、初期の電話対応が運命の分かれ目となります。
未払い利用代金の一括返済請求
強制解約と同時に科される最も過酷な処分が、未払い利用代金全額の一括返済請求です。
会員規約違反を犯した利用者は、分割払いやリボ払いを利用できる権利である「期限の利益」を法的に喪失します。
現金化のために決済した金額だけでなく、過去に日用品の買い物や旅費として決済した未払い残債すべてが、数週間以内の返済期日で請求されます。
- ステップ1:規約違反確定に伴う「期限の利益喪失」の通知送付
- ステップ2:残債全額に対する催告書および請求書の発行
- ステップ3:支払期日経過後、年14.6%前後の遅延損害金が発生
- ステップ4:支払いに応じない場合、裁判所を通じた給与や預金口座の差し押さえ
残債が50万円や100万円に膨らんでいる場合、一括で清算できなければ法的な回収手続きへと移行します。
一括請求通知が届いた段階で、弁護士を通じた任意整理へ直ちに移行しなければ給与差し押さえに発展するため、迅速な判断が求められます。
個人信用情報機関(CIC・JICC)への事故情報登録
強制解約や一括請求を放置すると、個人信用情報機関(CICやJICC)に「異動」情報、いわゆるブラックリストとして登録されます。
カード会社は信用情報機関を通じて利用者の契約や返済状況を共有しており、金融事故の記録は完済から約5年間にわたり抹消されません。
異動情報が残っている期間は、他社カードの途上与信によって現在持っている他のクレジットカードも連鎖的に解約されます。
新規のカード発行やマイカーローン、住宅ローンの審査はほぼ100%否決されるのが現実です。
見落としがちな点として、スマートフォンの最新機種を10万円以上の分割払いで購入する審査や、信販系賃貸保証会社の入居審査にも直結して落とされます。
自分の状態に不安を感じたら、スマホから1,000円程度で即日開示できるCICの信用情報開示請求を行い、「異動」の文字が記録されていないか確認しておきましょう。
債務整理・自己破産時の免責不許可リスク
現金化によって借金が膨らみ、最終的に返済不能へ陥ったとしても、自己破産で借金を免除してもらえない危険性があります。
破産法第252条第1項第2号では、「破産の原因があることを知りながら、過大な負担となる債務を負担し、著しく不利益な条件で処分する行為」を免責不許可事由と定めているためです。
クレジットカード現金化はまさにこの行為に該当し、裁判所から免責が下りず、多額の債務がそのまま手元に残るリスクを孕んでいます。
裁判所の裁量によって免責される「裁量免責」の道も残されていますが、反省の姿勢や生活態度が厳しく審査されるためハードルは極めて高くなります。
さらに通常の破産手続きよりも複雑な「管財事件」へ回される可能性が高く、破産管財人への予納金として20万円以上の追加費用が発生します。
裁判所へ通帳や利用明細を提出する際、不自然な買取店への売却歴があると管財人に徹底調査されるのが実務上の通例です。
クレジットカード現金化がカード会社にばれる理由
カード会社は最新のAIと独自のスコアリング技術を駆使し、24時間365日体制で会員の決済データを監視しています。
人手による確認を待たずとも、システムが異常値を検知した瞬間に決済は自動ブロックされます。
カード会社がどのような仕組みで現金化の兆候を捉えているのか、その監視体制の裏側を解き明かします。
AIによる24時間365日の不正検知システム(モニタリング)
各カード会社は、第三者によるカード不正利用や会員の規約違反を検知するため、高度な不正検知システム(不正モニタリング)を常時稼働させています。
数千万人規模の決済データを学習したAIアルゴリズムが、過去の購買行動と異なる取引をミリ秒単位で機械的にスコアリングしているためです。
普段はスーパーやドラッグストアで数千円の買い物を中心に利用しているユーザーが、突如として深夜に数十万円の決済を行えば、AIは即座に異常値として判定します。
人間の小細工や時間帯の工夫などは、機械判定のしきい値の前ではほとんど意味をなしません。
過去6ヶ月間の月平均決済額の3倍を超える取引が発生すると、自動的に「保留判定」がかかり承認が一時遮断される仕組みになっています。
決済直後にSMSで「ご利用確認のお願い」という承認確認リンクが届く場合、すでにAIの警戒フラグが立っているサインです。
換金性の高い特定商品(金券・ブランド品・最新家電)の集中購入
カード会社が最も目を光らせているのが、市場での転売相場が確立している「換金性の高い特定商品」の購入履歴です。
カード会社は加盟店から送られてくる加盟店分類コードや売上情報から、利用者が「どこで何を買ったか」を把握できる構造になっています。
- Appleギフトカード、Amazonギフトカードなどの各種電子ギフト券
- 新幹線チケット、航空券、商品券などの紙の金券類
- 高級ブランドの腕時計、バッグ、ジュエリー類
- 最新型の家庭用ゲーム機、スマートフォン端末、パソコンなどの人気デジタル家電
- 同一型番商品の複数個同時購入や、短期間での反復購入
ギフト券類を同じ月に3回以上、あるいは累計5万円以上購入すると警戒度が一段引き上がる傾向があります。
特に電子ギフト券の発行元と信販会社は不正対策で密接に情報連携を行っており、大量購入は即座に追跡されます。
普段の決済傾向・生活パターンとの急激な乖離
カード会社が蓄積している利用者の「顧客ペルソナデータ」と、実際の決済挙動に大きなギャップが生じた際にもアラートが鳴り響きます。
日頃の支出傾向から推定されるライフスタイルと矛盾する高額決済は、第三者による不正利用または会員自身の現金化行為の典型的な兆候だからです。
普段は月数万円程度の生活費決済しか行わない利用者が、突然ハイブランドの店舗やギフト券販売サイトで高額なショッピング枠を消費すれば、異常取引と判定されます。
「誰が・いつ・何を目的として買ったのか」という整合性が崩れると、システムは即座に確認モードへと移行します。
発行後3ヶ月未満の信用実績が浅いカードでは、この監視しきい値が最も厳しく設定されています。
積み上げたクレヒスがない状態でのまとまった金額の決済は、現金化を疑われる直接の火種になりやすいといえます。
キャッシング枠の上限到達とショッピング枠の限度額限界利用
キャッシング枠を満額まで引き出した直後に、ショッピング枠の残高を限界まで削る動きは、資金難を示す決定的な証拠とみなされます。
返済能力が低下し、生活資金に困窮した人間が取る典型的な行動パターンとして、カード会社の審査マニュアルに明記されているためです。
キャッシングの利用可能枠がゼロになった段階で、ショッピング枠の利用枠数十円単位まで綺麗に使い切ろうとする行為は、日常的な買い物ではまず起こり得ません。
カード会社から見れば、「貸し倒れのリスクが極めて高い危険な会員」と映ります。
ショッピング枠の利用可能残高の95%以上を短期間で埋める行為は、自動審査のスコアを著しく悪化させます。
限度額ギリギリを攻める決済は、現金化を意図していなくとも厳重な警戒対象となるため、絶対に避けるべき挙動です。
カード事故ゼロ・安全対策が徹底されたおすすめ現金化業者3選
数ある現金化サービスの中でも、過去のカードトラブル実績がなく、安全対策の体制が確立されている優良業者を3社厳選しました。
手数料の透明性や振込までのスピード、各カード会社の監視アルゴリズムに対する回避ノウハウの深さを総合的に評価しています。
自身のカード状況や資金需要の緊急度に合わせて、最適な1社を選択してください。
| 業者名 | 最大換金率 | 最短振込時間 | カード事故実績 |
|---|---|---|---|
| あんしんクレジット | 最大99.5% | 3分 | 創業以来0件 |
| どんなときも。クレジット | 最大98% | 5分 | 創業以来0件 |
| スピードペイ | 最大100%(初回限定) | 10分 | 創業以来0件 |
あんしんクレジット
| 換金率 | 最大99.5% |
|---|---|
| 振込スピード | 最短3分 |
| 営業時間 | 9:00〜20:00 |
| カード事故実績 | 0件を継続中 |
あんしんクレジットは、業界内で10年以上の運営実績を誇り、創業以来一度もカードトラブルを起こしていない老舗の現金化業者です。
長年蓄積された膨大な決済データベースをもとに、カード会社ごとの最新のAI監視傾向を熟知した専任アドバイザーが対応してくれる点が最大の強みです。
特に審査基準が厳しいとされるJCB、アメリカン・エキスプレス、ダイナースクラブなどのカードを利用する場合、その真価を発揮します。
枠の状況に応じて無理のない決済設計を施してくれるため、初めての利用であってもカード停止のリスクを極限まで抑えることができます。
JCBやアメックスを利用する際は、申込フォームの備考欄にカードブランド名を記載しておくと、最適な決済プランを迅速に提案してもらえます。
どんなときも。クレジット
| 換金率 | 最大98% |
|---|---|
| 振込スピード | 最短5分 |
| 営業時間 | 9:00〜18:00 |
| カード事故実績 | 0件を継続中 |
どんなときも。クレジットは、法務指導のもとコンプライアンスを徹底し、安全性を最優先にしたキャッシュバック型サービスを提供する優良事業者です。
不透明な手数料が引かれて手取りが減る悪質業者と異なり、事前に提示された換金率通りの金額が正確に振り込まれる明朗会計を徹底しています。
一括払いだけでなく、利用者の返済計画に合わせて「分割払い」や「リボ払い」に対応した決済プランを案内してくれる柔軟性も魅力です。
法的な枠組みに沿った安全な通販スキームを採用しているため、カード会社からの不意の追及に怯えることなく資金を工面できます。
分割やリボ払いを希望する場合、決済を行う前にカード会社のマイページにログインし、現在の分割枠やリボ設定枠が有効になっているか確認しておきましょう。
スピードペイ
| 換金率 | 最大100%(初回限定) |
|---|---|
| 振込スピード | 最短10分 |
| 営業時間 | 9:00〜20:00 |
| カード事故実績 | 0件を継続中 |
スピードペイは、スマートフォンからの手軽な手続きと入金の早さに特化し、若い世代を中心に高い支持を集めている人気業者です。
面倒な電話対応を極力減らし、LINEを通じて申し込みから振込確認まで完結できる現代的なUI/UXを取り入れています。
少額の決済から高額利用まで幅広くカバーしており、急な飲み会代や冠婚葬祭費など、今すぐ手元にお金が必要なシチュエーションで頼りになります。
入金の早さだけでなく、独自の安全決済ネットワークを構築しているため、過去に一度もカード事故を起こしていません。
LINEで公式アカウントを友だち追加した後、トーク画面で「希望金額に対する実際の手取り額」を事前見積もりしてもらい、条件に納得してから本申込みへ進みましょう。
クレジットカード現金化がばれやすい行動・状況一覧
現金化を試みる利用者が陥りがちな行動には、一定の共通点が存在します。
良かれと思って取った行動が、かえってカード会社の不正検知システムを刺激してしまうケースは少なくありません。
どのようなシチュエーションが疑いを招くのか、危険度の度合いを整理して確認しておきましょう。
| シチュエーション | 危険度 | 検知される理由 | 主な発覚条件 |
|---|---|---|---|
| 金券ショップ・買取店での自力転売 | 極めて高い | 換金目的の購入ログが直球でカード会社に残る | 電子ギフト券・新幹線チケットの購入 |
| 同一店舗での短時間・連続決済 | 高い | カード盗難や限度額探りとしてシステムが自動遮断 | 決済エラー後の減額トライ、連打購入 |
| 新規カードでの初回限度額一括利用 | 高い | 入会直後の枠現金化を警戒する初期厳格監視に抵触 | 発行後1〜3ヶ月以内の高額決済 |
| 過去に支払い遅延・滞納がある状態 | 高い | すでに途上与信で警戒ランクが引き上げられている | 信用情報上の「A」マーク、入金遅れ |
自分で金券ショップや買取店を使って転売する
自分でギフト券やブランド品を購入し、買取店に持ち込んで転売する「自力での現金化」は、最もカード会社に検知されやすい危険な行為です。
カードの利用明細には、購入した店舗名や加盟店コード、購入日、決済金額が誤魔化しようのない履歴として正確に残るためです。
「自分でやれば中間手数料を取られず、誰にもバレない」と思い込むのは初心者にありがちな大きな誤認といえます。
カード会社からすれば、金券販売サイトやブランド直営店で枠を使い、その直後に日常の買い物履歴が途切れる流れは明白な現金化パターンです。
買取店に身分証明書を提示して商品を売却した記録は、古物営業法に基づき帳簿に3年間保管されます。
警察や信販会社の調査が入った際には売却情報が照会されるため、購入から売却までの足跡を完全に消し去ることは不可能です。
同一店舗またはオンラインストアでの短期間・連続決済
同一のオンラインショップや店舗において、わずか数分から数時間の間に何度も連続して決済を繰り返す行為は極めて危険です。
短時間の連続決済は、不正検知システムが「カード盗難被害」や「悪意ある第三者による不正アタック」として機械的に遮断する条件と完全に合致します。
利用枠の残高を確認しないまま5万円の決済を試し、エラーが出た直後に4万円、3万円と金額を下げて決済を試行する行為が該当します。
システム側から見れば、限度額の残りを探りながら可能な限り枠を抜き取ろうとする典型的な不正利用の手口と区別がつきません。
決済が一度通らなかった際に、金額を数千円単位で刻んで再試行すると即座にカードロックがかかるため、連続した決済の連打は厳禁です。
契約直後・利用実績の少ないカードでの高額決済
発行されてから日が浅く、利用実績がほとんどないクレジットカードでいきなり高額決済を行うのは無謀な行為です。
カード会社は新規発行から概ね3〜6ヶ月間を「厳格監視期間」と位置付けており、入会特典狙いや現金化目的の不正利用者を警戒しているためです。
日用品の細かな決済や公共料金の支払い履歴といった「クレジットヒストリー(利用実績)」が存在しない状態では、会員への信用スコアは最低ラインに設定されています。
その段階で突然枠の上限に近い決済を走らせれば、AIは即座に不正を疑って決済を止めます。
最初の半年間は日用品や固定費などの決済で着実に信用を積み上げない限り、5万円程度の単発決済であっても確認連絡が入るケースが珍しくありません。
過去に支払いの遅れや滞納を繰り返している
過去1〜2年の間に支払期日の遅れや口座残高不足による再引き落としを経験しているカードは、すでに監視レーダーの感度が最大化されています。
信販会社は定期的に会員の信用状態を見直す「途上与信」を実施しており、延滞履歴のある利用者を社内警戒ランクの上位へ振り分けているためです。
優良会員であれば見過ごされる程度の決済であっても、延滞履歴がある会員のアカウントでは厳重なフラグが立ち、調査の手が入ります。
一度でも支払いが遅れると、社内スコアリングにおいて与信枠の減額や利用停止の判断基準が大幅に引き下げられます。
過去1年以内に「お客様都合による未入金」を示すマークが個人信用情報や社内記録に1つでもあるカードは、現金化決済における即死ゾーンと考えておくべきです。
カード会社から「確認の電話・連絡」が来た場合の正しい対処法
決済後にカード会社から電話やSMSが入ったとしても、その時点では「不正利用の被害に遭っていないかの確認」という建前で連絡が来ています。
初期対応の受け答えを誤らなければ、その場で即座に強制解約となる事態は防ぐことができます。
焦って失言を重ねる前に、オペレーターの質問に対する適切な回答基準を頭に叩き込んでおきましょう。
| 質問事項 | 適切な回答(OK例) | 致命的な回答(NG例) | 理由と注意点 |
|---|---|---|---|
| 購入商品の使途確認 | 「家族への贈答用として自分で購入しました」 | 「生活費が足りず現金に換えるため買いました」 | 現金化を認めた瞬間に会員規約違反が法的に確定する |
| 決済の事実確認 | 「間違いなく私がサイト上で決済を行いました」 | 「身に覚えがないのでキャンセルしてください」 | 虚偽の盗難申告は刑法上の詐欺罪に抵触する恐れがある |
| 連続購入の理由 | 「イベントの景品として複数人分をまとめて買いました」 | 「限度額が残っているか試すため何回も決済しました」 | 意図的な枠の使い切りや換金目的を連想させない |
連絡を無視・放置せず速やかに折り返す
カード会社からの電話やSMSを着信拒否したり、長期間放置したりする行為は絶対にやめましょう。
連絡が取れない状態が続くと、カード会社は利用者が不正利用に巻き込まれた、あるいは会員規約違反を隠蔽していると判断し、安全確保を理由にカードを完全凍結します。
放置による利用停止は「本人の連絡不通」を事由とした規約違反に直結し、そのまま強制解約手続きへ進むリスクを高めます。
連絡を速やかに折り返せば、「本人が責任を持って管理している取引」とみなされ、過度な疑いを晴らすための交渉の余地が残されます。
着信番号をインターネットで検索し、カード会社の「セキュリティセンター」や「不正使用検知デスク」であることを確認した上で、落ち着いて折り返しましょう。
初動のレスポンスの早さこそが、カード維持のための最善の防御策となります。
現金化目的であることは絶対に自白しない
担当オペレーターとの通話中、どれほど厳しい口調で追及されたとしても、現金化目的で購入した事実を自白してはなりません。
「換金するためにお金が必要だった」と口にした瞬間、会員規約違反の合意が成立し、不可逆的なペナルティが機械的に確定してしまうためです。
オペレーターは通話内容をすべて録音しており、利用者の発言は言質として社内ログに永久保存されます。
一度認めてしまえば、後から弁護士を立てても「本人が規約違反を自認した」という動かぬ証拠が残るため、カードの復活や処分の撤回は不可能になります。
「最近お困りのご事情でもありましたか?」といった親身を装った誘導尋問を仕掛けられても、日常の消費行動である姿勢を貫いてください。
購入した目的を自然な理由(自分用・贈答用)で説明する
購入した商品について尋ねられた際は、あらかじめ論理的で無理のない購入動機を淡々と説明できるように整理しておきます。
日常的な趣味での利用や、親族・知人へのプレゼントなど、通常の商習慣として説明が成立する理由を提示することが求められます。
高額な電子ギフト券を購入した場合なら、「友人の結婚祝いとして連名でまとめて手配した」「会社の歓送迎会の景品として購入した」といった具体的な背景を用意します。
日付やシチュエーションが具体的なほど、オペレーター側の追及の手は緩みます。
電話に出る前に、決済した日付、正確な商品名、購入金額を手元のメモに書き出し、突っ込まれても淀みなく即答できるよう準備を整えておきましょう。
商品の現物や領収書の提示を求められた場合の備え
購入金額が数十万円と高額な場合、カード会社から商品の納品書や領収書、あるいは現物の写真を提示するよう求められるケースが稀にあります。
すでに商品を転売して手元にない状態であっても、慌てて連絡を断ち切るような行動は避けなければなりません。
購入完了メールのスクリーンショットや、ECサイトの注文履歴画面の控えは必ずスマートフォンに保存しておきましょう。
現物が手元にない理由としては、「購入後すぐに親戚に手渡しで譲渡した」「頼まれて代理購入したため手元には残っていない」と論理的に回答するのが現実的な対応線となります。
手元に物がない場合でも、正規の購入履歴データさえ提出できれば、架空取引の疑いまでは持たれずに済む可能性を残せます。
クレジットカード現金化がばれた人の典型的な体験談と失敗パターン
現金化に失敗してカードを止められた利用者の事例を紐解くと、共通する不用意な行動パターンが見えてきます。
「自分だけは大丈夫だろう」という根拠のない過信が、取り返しのつかない金融事故を招いているのが実態です。
他人の失敗事例から因果関係を学び、破滅を招く行動パターンをあらかじめ回避してください。
| 失敗パターン | 発覚の直接要因 | 発生した結末 | 回避できたはずの対策 |
|---|---|---|---|
| 新幹線チケットの窓口購入 | 信販会社とJRの協調監視網による検知 | 決済直後にデスクから架電、即日強制解約 | 廃止・監視対象となっている紙の金券を避ける |
| 電子ギフト券の売買・転売 | 新規アカウントでの連続購入と売却ログ照合 | Amazonアカウント凍結+カード利用停止 | 短期間でのギフト券集中決済を行わない |
| 悪質な現金化業者の利用 | 海外決済端末の利用とカード情報の不正抜き取り | カード情報漏洩、不正利用フラグで解約 | 運営実績が豊富で国内決済を行う業者を選ぶ |
新幹線チケットをみどりの窓口で大量購入して即日利用停止になったケース
現金化の古典的な手法として知られる新幹線チケットの購入ですが、現在は最もリスクが高い危険地帯となっています。
JR各社のみどりの窓口や券売機と信販会社は「転売防止システム」を共同で構築しており、高額なチケット購入ログは即座に信販会社へ通知されるためです。
普段は出張や旅行の履歴が一切ない利用者が、東京・新大阪間のチケットを複数まとめてカード決済した事例では、購入からわずか30分後にカード会社から確認電話が入りました。
利用目的を「友人と旅行に行くため」と誤魔化したものの、チケットの有効期限や乗車予定の矛盾を突かれて言葉に詰まり、その日のうちに強制解約の処分が下されました。
現在、新幹線チケットの多くは磁気券の廃止や縮小が進んでおり、購入自体が異常値として真っ先に弾かれる環境であることを認識しなければなりません。
電子ギフト券の売買でカード会社から明細調査が入ったケース
オンラインで容易に入手できるAppleギフトカードやAmazonギフトカードをカードで購入し、買取サイトへ転売する手法も発覚事例が急増しています。
ギフト券販売プラットフォームとカード会社は不正利用防止のための情報共有を進めており、不自然な購入ログは高精度で抽出されます。
ある利用者は、資金繰りに困って限度額いっぱいの10万円分のギフトコードを同一ストアで連続購入しました。
購入から数日後、カードデスクから「購入されたギフト券のコード番号の送付先」について詳細なヒアリングが行われ、曖昧な回答を繰り返した結果、カードが利用停止となりました。
開設したばかりのECアカウントで高額なギフト券をカード決済すると、販売サイト側のアカウント凍結とカード停止の二重の処分を受けるリスクが高くなります。
悪質な現金化業者を利用してカード情報が漏洩・停止したケース
ネット上の甘い広告に誘われ、信頼性の低い悪質な現金化業者を利用したことでカード事故に巻き込まれる被害も後を絶ちません。
悪質業者の多くはカード会社の審査を通過できないため、海外の怪しげな決済代行会社を経由して取引を行っています。
換金率98%という誇大広告に惹かれて申し込んだ結果、カード番号や有効期限、裏面セキュリティコード(CVV)を業者に渡してしまい、直後に海外のダミー店舗で連続決済が行われました。
カード会社の不正検知AIが「情報漏洩による不正使用」と判定してカードを緊急停止し、最終的に会員規約違反として契約解除に至りました。
電話口でカードの裏面セキュリティコードまで聞き出そうとしてくる業者は100%悪質業者であるため、絶対に取引してはいけません。
カード会社にばれない現金化業者の仕組みと安全対策
個人での自力転売が極めて危険である一方、専門の優良現金化業者を利用した場合はカードトラブルの発生率を大幅に抑えることができます。
これは単なる偶然ではなく、決済代行会社の審査をクリアした流通構造と法的な枠組みに基づいているからです。
業者がどのようにしてカード事故を未然に防いでいるのか、その安全対策の仕組みを客観的に解説します。
| 比較項目 | 買取方式(自力転売・一部業者) | キャッシュバック方式(優良業者) |
|---|---|---|
| 決済される商品名 | 金券、ギフト券、ブランド品 | オリジナルの雑貨、画像データ、DVDなど |
| カード明細の表記 | ギフト券発行元、チケット買取店 | 一般的な通信販売事業者名 |
| カード会社の警戒度 | 極めて高い(換金性品目として即監視) | 低い(通常のネット通販と同等の扱い) |
| 法的な位置づけ | 古物売買(転売行為の連続) | 景品表示法に準拠した通販特典 |
| カード事故発生率 | 高リスク(自力購入は即死事例多数) | 過去の事故ゼロ実績を維持しやすい |
カード会社から疑われない「キャッシュバック方式」の仕組み
優良業者が採用している「キャッシュバック方式」は、換金性の高い金券類を売買するのではなく、通常の通販商品を購入した特典として現金を還元する仕組みです。
家電量販店で買い物をした際にポイントやキャッシュバックが付与されるのと同様、景品表示法の範囲内で運用される商業取引の建前を取っています。
カードの利用明細に記載される店舗名は「一般的なネット通販サイト」や雑貨販売事業者となり、金券などの危険な品名は一切表示されません。
カード会社側から見れば、単に日用品やデジタルコンテンツをオンラインショッピングで購入したようにしか見えないため、AIの監視網を刺激しない構造です。
自宅に届く商品(安価なアクセサリーやデータ商品など)の受取を拒否すると売買契約が無効になるため、確実に荷物を受領することが重要です。
カード事故(利用停止・ペナルティ)ゼロを維持する審査体制
長年運営を続けている優良業者は、各カード会社の最新の監視ロジックを熟知しており、事故を未然に防ぐ社内審査体制を敷いています。
過去数十万件に及ぶ決済データをもとに、「どのカードで、いくらまでなら一度に決済しても安全か」を専任スタッフが個別にコントロールしているためです。
検知基準が厳しいJCBやアメックスを利用する場合、決済金額を小分けに分散させたり、提携する別の加盟店端末を通したりしてリスクを極限まで低減させます。
無理な金額の決済を強行せず、利用者のカード状況に合わせて最適な決済プランを提案できるノウハウが存在します。
申込時に「直近でギフト券を購入したか」「キャッシング枠は残っているか」を丁寧にヒアリングしてくる業者は、安全管理の意識が高い証拠といえます。
個人情報保護とセキュリティ管理(SSL通信・情報破棄)
安全な現金化サービスを提供するためには、利用者の個人情報やカード情報を外部の脅威から守り抜く強固なセキュリティ体制が不可欠です。
個人情報管理が杜撰な業者を利用すると、提出した免許証の写真やカード情報が名簿屋や闇金業者へ横流しされる二次被害を招きかねません。
優良業者ではWebサイト全体にSSL暗号化通信を導入し、第三者による通信の盗聴や改ざんを完全に遮断しています。
さらに取引完了後は、カード決済の照合に必要な最小限のログを除き、預かった身分証明書データを一定期間で完全に破棄・消去する運用ポリシーを定めています。
安全性を確かめるためには、業者の公式サイトの会社概要欄に「代表者氏名」「固定電話番号」「実在する住所」の3点が明記されているか確認しておきましょう。
クレジットカード現金化がばれるリスクに関するよくある質問
クレジットカード現金化を検討するにあたり、利用者が抱きやすい法的な懸念や周囲への発覚リスクをQ&A形式でまとめました。
事実に基づいた正確な知識を身につけ、余計な不安を解消しておきましょう。
クレジットカード現金化は法律で禁止されている違法行為ですか?
現金化自体を処罰する現行法は存在せず、利用者が逮捕される刑事上の違法性はありません。
ただし、カード会社の会員規約に違反する民事上の契約違反行為であり、発覚時には強制解約や一括請求といった厳しいペナルティが科されます。
法的な犯罪行為とカード会社の契約解除リスクを明確に切り分けて理解することが大切です。
数万円程度の少額利用であればカード会社にばれませんか?
金額が数万円であっても、購入する商品の種類や決済行動次第でカード会社に検知される可能性は十分にあります。
換金性の高い電子ギフト券の購入や、普段利用しない加盟店での連続決済は、AIが少額であっても異常値として拾い上げるためです。
少額だから絶対安全と過信せず、金券類の直接購入を避けるなどの安全策を講じる必要があります。
クレジットカード現金化したことが家族や勤務先にばれる可能性はありますか?
Web完結の業者を利用し、明細の管理を徹底していれば、家族や職場に知られるリスクは極めて低いです。
在籍確認の電話が会社に入ることはなく、カード会社からの明細もWeb明細に設定しておけば自宅への郵便物は発生しません。
キャッシュバック商品の受取が必要な場合は、郵便局留めや営業所受取に対応している業者を選ぶと安心です。
現金化したお金に税金がかかったり税務署にばれたりしますか?
現金化によって手に入れた資金に対して所得税などの税金が課されることは基本的にありません。
購入した金額よりも低い金額で買い取ってもらう取引であるため、差額の損失(マイナス)が発生しており、課税対象となる利益が存在しないためです。
ただし、100万円単位の高額な着金が頻繁にある口座は別の確認を受ける可能性があるため注意が必要です。
まとめ
クレジットカードの現金化は、個人の判断で金券やブランド品を転売すると、カード会社の高度な不正検知システムによって高確率で発覚します。
一度ばれてしまえば、カードの強制解約や残債の一括請求、個人信用情報への事故記録登録など、生活を壊しかねないペナルティから逃れることはできません。
急な資金ショートに直面したとしても、無計画な自力転売に手を染めることだけは避けましょう。
どうしても今すぐ現金調達が必要な場合は、カードトラブル防止の実績を持つ優良業者を利用し、リスクを最小限に抑えるのが賢明な選択肢です。
まずは現在の利用可能枠と支払い計画を冷静に確認した上で、安全性の高い業者へ事前相談し、確実な一歩を踏み出してください。
筆者について

小川 宏と申します。金融機関での融資・相談業務に長年従事してきた知見を活かし、当サイトの監修を担当しています。急な資金調達が必要な場面では、焦りから条件を十分確認せずにトラブルに巻き込まれるケースがあります。当メディアでは、利用者が安心・安全に判断できるよう、客観的な比較情報と注意喚起を丁寧に行っています。常に読者の利益を最優先に考えた運営を行っています。